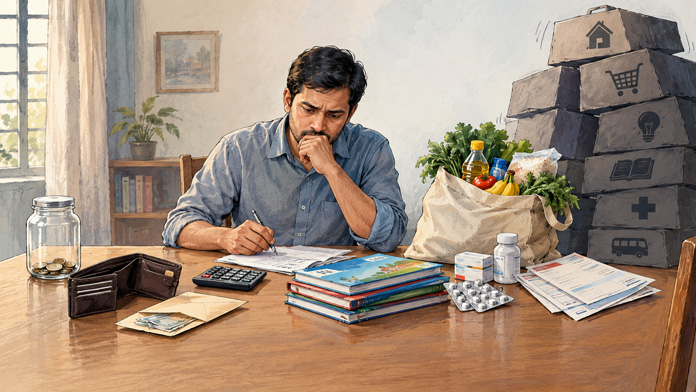
মাসের শুরুতে বেতন আসে। হিসাব করে মনে হয়, এবার হয়তো আগের মতোই চলা যাবে। কিন্তু বাজারে গেলেই সেই হিসাব বদলে যায়। যে ব্যাগটি আগে ভরে ফিরত, এখন একই টাকায় সেটি আর ভরে না। সন্তানের স্কুলের খরচ কমে না, চিকিৎসার খরচ কমে না, বাসাভাড়া কমে না। বিদ্যুৎ, পরিবহন, খাবার—প্রতিটি খাত নিজের মতো করে আয় থেকে একটি অংশ নিয়ে যায়।
মাসের শেষদিকে তাই মধ্যবিত্ত পরিবারের সামনে প্রশ্ন এসে দাঁড়ায়—এত আয় করেও সঞ্চয় হচ্ছে না কেন?
এই প্রশ্নের উত্তর খুঁজতে গেলে শুধু আয়-ব্যয়ের হিসাব দেখলে হবে না। দেখতে হবে মানুষের টাকার প্রকৃত মূল্য কতটা কমেছে।
বাংলাদেশে মূল্যস্ফীতি কিছুটা কমলেও মূল্যস্ফীতি কমার অর্থ এই নয় যে বাজারদর আগের জায়গায় ফিরে গেছে। একবার দাম বেড়ে গেলে মূল্যস্ফীতির হার কমতে পারে, কিন্তু মানুষের দৈনন্দিন খরচ কমে যায় না। বরং নতুন উচ্চমূল্যের ওপরই পরিবারগুলোকে নিজেদের বাজেট সাজাতে হয়।
বিবিএসের তথ্য অনুযায়ী, জুলাই ২০২৬-এ দেশে সাধারণ মূল্যস্ফীতি ছিল ৮ দশমিক ৩২ শতাংশ। একই সময়ে Wage Rate Index বেড়েছে ৮ দশমিক ২২ শতাংশ। অর্থাৎ মজুরি বাড়লেও সেই বৃদ্ধির হার মূল্যস্ফীতিকে পুরোপুরি ছাড়িয়ে যেতে পারেনি। বাংলাদেশ ব্যাংকের হিসাবে, ২০২৫-২৬ অর্থবছরে গড় মূল্যস্ফীতি ছিল ৮ দশমিক ৬৩ শতাংশ।
এই সংখ্যাগুলো অর্থনীতির বড় ছবির অংশ। কিন্তু মধ্যবিত্তের কাছে এর অর্থ খুব ব্যক্তিগত। এর অর্থ হলো—একই আয়ে আগের তুলনায় কম জিনিস কেনা যাচ্ছে।
এখানেই মধ্যবিত্তের সংকট।
মধ্যবিত্ত না দরিদ্র, না ধনী। এই মাঝামাঝি অবস্থানটাই অনেক সময় তাদের সবচেয়ে বড় দুর্বলতা হয়ে দাঁড়ায়। দরিদ্র মানুষের জন্য রাষ্ট্রীয় সহায়তার কিছু ব্যবস্থা থাকে। আর্থিকভাবে সচ্ছল মানুষের হাতে থাকে সম্পদ, বিনিয়োগ কিংবা একাধিক আয়ের উৎস। মধ্যবিত্তের বড় অংশের ক্ষেত্রে মাসিক বেতনই প্রধান ভরসা।
সেই বেতন দিয়ে প্রথমে বাসাভাড়া। তারপর বাজার। সন্তানের শিক্ষা। চিকিৎসা। যাতায়াত। ঋণের কিস্তি। বিদ্যুৎ-গ্যাসসহ অন্যান্য বিল। সবশেষে যদি কিছু থাকে, সেটিই সঞ্চয়।
অর্থাৎ সঞ্চয় এখানে প্রথম অগ্রাধিকার নয়; সব খরচ মেটানোর পর যা অবশিষ্ট থাকে, সেটিই সঞ্চয়।
সমস্যা হচ্ছে, সেই ‘অবশিষ্ট’ অংশটিই ক্রমে ছোট হয়ে আসছে।
অনেক পরিবারের ক্ষেত্রে সেটি এখন শূন্যের কাছাকাছি। ফলে মধ্যবিত্তের জীবনযাত্রা ধীরে ধীরে এমন এক অবস্থায় যাচ্ছে, যাকে **financial survival mode** বলা যায়। ভবিষ্যতের জন্য কতটা সম্পদ তৈরি করা যাবে—তার চেয়ে বড় প্রশ্ন হয়ে দাঁড়াচ্ছে, চলতি মাসের খরচ কীভাবে মেটানো যাবে।
এখানে সবচেয়ে উদ্বেগের বিষয় আয় নয়, সঞ্চয়।
কারণ একটি পরিবার মাসে ৫০ হাজার, এক লাখ বা তার বেশি আয় করলেই যে আর্থিকভাবে নিরাপদ, তা নয়। নিরাপত্তা অনেকটাই নির্ভর করে সেই পরিবার কতটা সঞ্চয় করতে পারছে, কী পরিমাণ সম্পদ আছে এবং হঠাৎ বিপদ এলে কতদিন নিজের পায়ে দাঁড়িয়ে থাকতে পারবে তার ওপর।
একটি চাকরি চলে গেল। বড় ধরনের চিকিৎসা দরকার হলো। সন্তানের উচ্চশিক্ষার জন্য বড় অঙ্কের অর্থ প্রয়োজন হলো। কিংবা পরিবারের কোনো জরুরি পরিস্থিতি তৈরি হলো। তখন মাসিক আয়ের পাশাপাশি সঞ্চয়ই হয়ে ওঠে প্রথম প্রতিরক্ষা।
সেই সঞ্চয় যদি না থাকে, তাহলে পরবর্তী ধাপ ঋণ।
এই জায়গাটিই মধ্যবিত্তের জন্য সবচেয়ে বড় ঝুঁকি তৈরি করছে।
বিশ্বব্যাংকও বাংলাদেশের উচ্চ মূল্যস্ফীতি, দুর্বল প্রবৃদ্ধি ও কর্মসংস্থানের চ্যালেঞ্জের কথা বলেছে। উচ্চ মূল্যস্ফীতির সরাসরি প্রভাব পড়ে মানুষের ক্রয়ক্ষমতার ওপর। আর ক্রয়ক্ষমতা কমে যাওয়া মানে শুধু কম কেনাকাটা নয়; এর অর্থ ভবিষ্যতের জন্য কম সঞ্চয়, কম বিনিয়োগ এবং বেশি আর্থিক অনিশ্চয়তা।
তাহলে কি মধ্যবিত্ত নতুন দরিদ্র?
‘নতুন দরিদ্র’ অবশ্যই কোনো আনুষ্ঠানিক অর্থনৈতিক শ্রেণিবিভাগ নয়। কিন্তু শব্দটি একটি বাস্তব পরিবর্তনের দিকে আমাদের দৃষ্টি ফেরায়। একজন মানুষ হয়তো এখনও মধ্যবিত্তের আয়সীমায় আছেন, মধ্যবিত্তের মতোই জীবনযাপন করছেন; কিন্তু সেই আয়ে যদি আগের তুলনায় অনেক কম পণ্য ও সেবা কেনা যায়, তাহলে তার **real purchasing power** কমেছে।
এখান থেকেই সমস্যাটি বোঝা যায়।
ক্রয়ক্ষমতা কমলে পরিবারগুলো সাধারণত একসঙ্গে সবকিছু কাটতে পারে না। আগে কমে বিলাসিতা। তারপর কমে সঞ্চয়। এরপর বন্ধ হয় বিনিয়োগ। তারপর প্রয়োজন মেটাতে ঋণ নেওয়া শুরু হয়।
অর্থাৎ আজকের খরচ সামাল দিতে গিয়ে আগামী দিনের নিরাপত্তা বিক্রি হয়ে যায়।
তবে এর অর্থ এই নয় যে মধ্যবিত্তের করণীয় কিছু নেই। বরং এই বাস্তবতায় ব্যক্তিগত আর্থিক ব্যবস্থাপনাও গুরুত্বপূর্ণ হয়ে উঠছে।
একটি আয়ের ওপর পুরোপুরি নির্ভর না করে নিজের দক্ষতা ব্যবহার করে অতিরিক্ত বৈধ আয়ের সুযোগ তৈরি করা যেতে পারে। আয় বাড়লে জীবনযাত্রার ব্যয়ও একই হারে বাড়িয়ে না দিয়ে একটি অংশ সঞ্চয় ও সম্পদ তৈরিতে রাখা দরকার। কয়েক মাসের প্রয়োজনীয় খরচের সমপরিমাণ জরুরি তহবিল থাকলে হঠাৎ বিপদের সময় ঋণের ওপর নির্ভরতা কমে।
আরেকটি বিষয় হলো দক্ষতা।
আজ যে দক্ষতা দিয়ে একটি চাকরি পাওয়া গেছে, আগামী দশ বছর পর সেই দক্ষতার মূল্য একই থাকবে—এমন নিশ্চয়তা নেই। প্রযুক্তি, ব্যবস্থাপনা, যোগাযোগ, বিক্রয় কিংবা ডিজিটাল দক্ষতা—নিজেকে সময়ের সঙ্গে আপডেট রাখাও এক ধরনের আর্থিক নিরাপত্তা।
তবে এখানেই সব দায়িত্ব ব্যক্তির ওপর দিয়ে দিলে সমস্যাটির বড় অংশ অদৃশ্য থেকে যায়।
একজন মানুষ যত ভালো হিসাব করেই চলুন, আয় যদি দীর্ঘ সময় ধরে জীবনযাত্রার ব্যয়ের সঙ্গে তাল মেলাতে না পারে, তাহলে ব্যক্তিগত সঞ্চয় দিয়ে অসীম সময় সেই চাপ সামলানো সম্ভব নয়।
সেখানেই রাষ্ট্রের অর্থনৈতিক নীতির প্রশ্ন আসে।
মূল্যস্ফীতি নিয়ন্ত্রণ, কর্মসংস্থান সৃষ্টি, আর্থিক খাতের সংস্কার, ব্যবসার পরিবেশ উন্নত করা এবং উৎপাদনশীল বিনিয়োগ বাড়ানো—এসব কোনো বিমূর্ত অর্থনৈতিক বিষয় নয়। এগুলোর প্রভাব শেষ পর্যন্ত একটি পরিবারের রান্নাঘর, সন্তানের স্কুলের খাতা এবং মাসের শেষের ব্যাংক ব্যালান্সে গিয়ে পড়ে।
বাংলাদেশ ব্যাংক মূল্যস্ফীতি নিয়ন্ত্রণের পাশাপাশি উৎপাদনশীল খাতে ঋণ সহায়তা এবং অর্থনৈতিক প্রবৃদ্ধি পুনরুদ্ধারের ওপর গুরুত্ব দিচ্ছে। IMF-এর বিশ্লেষণেও আর্থিক ও ব্যাংকিং খাতের সংস্কার, রাজস্ব ব্যবস্থার উন্নয়ন এবং কর্মসংস্থান সৃষ্টির ওপর গুরুত্ব দেওয়া হয়েছে।
কারণ শক্তিশালী মধ্যবিত্ত শুধু বেশি পণ্য কেনে না। তারা সঞ্চয় করে, বিনিয়োগ করে, সন্তানদের শিক্ষায় ব্যয় করে এবং অর্থনীতিতে স্থিতিশীল চাহিদা তৈরি করে। একটি দেশের অর্থনৈতিক ও সামাজিক স্থিতিশীলতার জন্য তাই মধ্যবিত্তের আর্থিক সক্ষমতা গুরুত্বপূর্ণ।
সবশেষে ফিরে আসা যাক সেই প্রশ্নে—মধ্যবিত্ত কি নতুন দরিদ্র?
হয়তো এখনই এমন কোনো সিদ্ধান্তে পৌঁছানোর সময় হয়নি। কিন্তু প্রশ্নটি যে অমূলক নয়, তা অস্বীকার করারও সুযোগ নেই।
কারণ মধ্যবিত্তের সবচেয়ে বড় ভয় হয়তো আজকের দারিদ্র্য নয়। ভয় হলো—অনেক বছর কাজ করার পরও ভবিষ্যতের জন্য যথেষ্ট নিরাপত্তা তৈরি করতে না পারা।
একটি পরিবার যদি মাসের পর মাস শুধু মাসটা পার করার চিন্তায় থাকে, সন্তানের ভবিষ্যৎ, নিজের অবসর কিংবা জরুরি সময়ের কথা ভাবার মতো অর্থনৈতিক অবকাশ যদি না থাকে, তাহলে সেই মধ্যবিত্ত জীবন বাইরে থেকে যতই স্বাভাবিক দেখাক, ভেতরে তার নিরাপত্তা কতটা আছে—সেটিই বড় প্রশ্ন।
তাই লক্ষ্য শুধু বেশি আয় করা হতে পারে না। আয়কে ধরে রাখা, ব্যয়কে নিয়ন্ত্রণ করা, সঞ্চয় করা, দক্ষতা বাড়ানো এবং দীর্ঘমেয়াদি সম্পদ তৈরি করাও সমান জরুরি।
শেষ পর্যন্ত প্রশ্নটি হয়তো—
‘মাসটা কীভাবে পার করব?’
এখানে থেমে থাকলে চলবে না।
প্রশ্ন হওয়া উচিত—
‘আগামী দশ বছর কীভাবে আর্থিকভাবে আরও নিরাপদ হব?’
মধ্যবিত্তের ভবিষ্যৎ নিয়ে আসল আলোচনাটা সেখান থেকেই শুরু হওয়া দরকার।
লেখক: জি এম ফরহাদ সরওয়ার
ব্যাংকিং অ্যান্ড স্ট্র্যাটিজিক লিডারশিপ প্রফেশনাল